世界银行发布了迄今为止对跨里海运输走廊(即通常所称的中间走廊)最为详尽的评估报告。由 Muneeza M. Alam 与 Luis C. Blancas 撰写的 Integration: World-Class Trade Logistics Along the Trans-Caspian Transport Corridor(《一体化:跨里海运输走廊沿线的世界级贸易物流》)将世界银行2023年研究的范围扩展至全部九个走廊沿线国家,将基准年更新为2023年,并对至2040年的货物流量进行了建模预测。对于关注格鲁吉亚港口、铁路连通土地或物流地产的投资者而言,这份报告是判断走廊货运量未来走向及其面临障碍的最有价值的单一参考资料。
核心数据
在报告的“TCTC发展”情景下(该情景假设计划中的基础设施和设备投资均如期落实),2023年至2040年间走廊各区段的货运量将大幅增长:
| 区段 | 2023年 | 2040年 | 变化 |
|---|---|---|---|
| 里海过境段 | 880万吨 | 3210万吨 | 约3.6倍 |
| 东部门户 | 2850万吨 | 1.057亿吨 | 约3.7倍 |
| 西部门户(南高加索、土耳其、黑海) | 1210万吨 | 约3500万吨 | 约2.9倍 |
若剔除石油及石油产品,增幅更为显著:里海过境段的非石油货运量增至约4.5倍(由350万吨增至1560万吨),东部门户增至4.1倍,西部门户增至5.1倍(由400万吨增至2050万吨)。因此,途经格鲁吉亚的西部门户是三个区段中非石油货运增长最快的。
报告还发现:
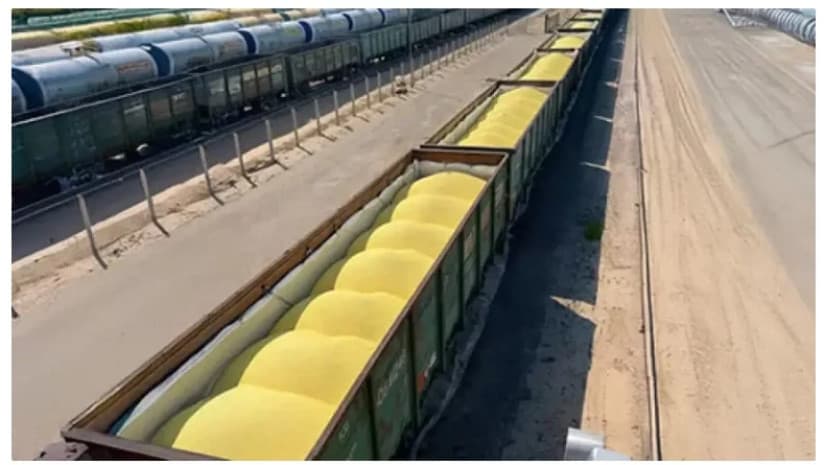
- 目前经里海运输的货物中,92%为散货,包括粮食、化肥、建筑材料和燃料。
- 即便不考虑走廊改善措施,2023年至2040年间沿线国家的贸易额预计也将增长1.5倍,贸易量增长60%,同时各门户高附加值货物的占比均将上升。
- 走廊建设有望使沿线国家的GDP提升3.3%、就业增加2.9%,世界银行估算这相当于到2040年新增约200万个就业岗位。
散货支撑基本面,集装箱决定增长空间
报告的核心论点是,基础设施已不再是主要制约因素。在报告确定的16个最紧迫的基础设施项目中(总投资251亿美元),75%已在实施或预计将于近期启动。由于这些项目主要由区域散货需求而非不确定的过境货流驱动,作者认为其经济可行性相当稳健。
更棘手的问题在于运营表现。目前,经该走廊从东亚运往欧洲的一票典型集装箱货物,门到门运输需要47至50天,而海运约为45天,且走廊运输成本更高。报告模拟显示,若在贸易便利化、运营及跨境协作方面推进改革,到2040年门到门运输时间可缩短至18至19天。在此情景下,集装箱铁路陆桥运输量将是仅依赖基础设施建设情景下的两倍以上。世界银行的报告摘要给出了更宏观的判断:在基础设施与改革双管齐下的情况下,与2023年相比,走廊货运量可增至原来的四倍,运输时间可缩短三分之二。
拟议的改革措施包括:
- 推行统一的数字化运输、过境与贸易(T3)单证,取代现行的纸质文件。目前,一票典型货物需要十次进出海关过境监管程序。
- 成立合资运营商,整合集装箱铁路与里海航运服务。
- 加强对国有铁路、港口和航运公司的治理。
- 建立覆盖整个走廊的机制,用于衡量绩效并协调行动。
格鲁吉亚港口是当前的瓶颈所在
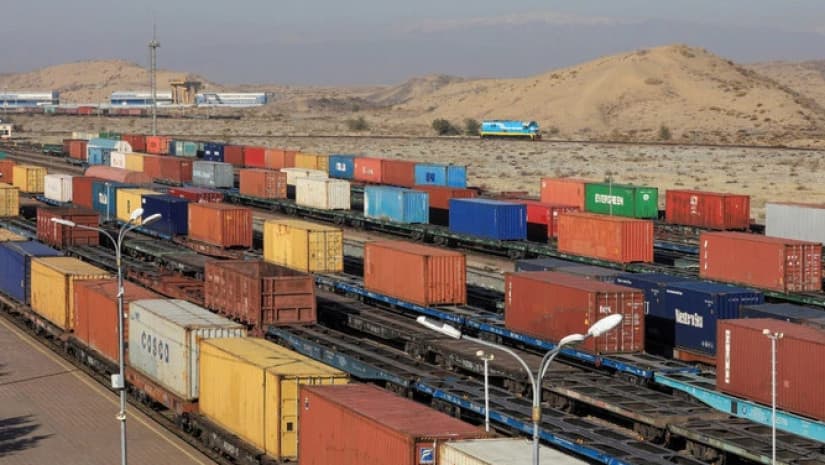
报告对格鲁吉亚的分析十分具体。波季港承担全国85%的集装箱吞吐量,实际上已满负荷运转:
- 2023年:完成吞吐量592,589 TEU,处理能力为600,000 TEU(利用率99%)。
- 2025年:吞吐量创下636,466 TEU的纪录,而通过运营措施,处理能力已提升至约650,000 TEU(利用率98%)。
- 巴统:2025年吞吐量为109,579 TEU,处理能力为200,000 TEU(利用率55%)。
作者认为,这意味着格鲁吉亚面临较高的拥堵风险,亟需扩充港口能力。报告提出了两项应对措施:
- 短期:通过设备与堆场优化,对波季港进行原址扩能,预计投资2.5亿美元,目前尚未启动。在报告的2030年模型中,此举将新增约200,000 TEU的能力,使波季港总能力达到约800,000 TEU。报告还建议改善港口“最后一公里”的铁路和公路集疏运条件。
- 中期:建设投资12亿美元的阿纳克利亚深水港,报告预计该港将于2029年投入运营,并在2030年代初逐步提升运量。阿纳克利亚港采用“地主港”模式开发,作者指出,这在格鲁吉亚的通用货物港口中尚无先例。该模式允许引入多个码头和多家运营商,从而既形成与波季港、巴统港之间的竞争,也形成阿纳克利亚港内部的竞争。
在铁路方面,报告重点介绍了近期的几项进展:
- 巴库—第比利斯—卡尔斯铁路:于2024年5月完成现代化改造,年运力由100万吨提升至500万吨。
- 巴库—波季直达快运班列:于2026年1月30日开行。
- 格鲁吉亚铁路公司:运营线路约1,400公里,年运量1370万吨,就其规模而言治理水平相对先进,但机车车辆老化严重。截至2023年底,其84%的机车和86%的货车车龄已达30年或以上。
报告的2030年情景假设,格鲁吉亚与阿塞拜疆之间的加尔达巴尼边境口岸通过能力将扩大至每天约40列,通往波季和巴统的铁路连接能力将扩大至每天约12列。
下一轮投资的方向
除251亿美元的核心项目(其中铁路项目占225亿美元)外,报告还确定了首批总额305亿美元的“经济活动赋能型”投资,涵盖物流枢纽、多式联运场站、工业园区、支线公路及机车车辆等。报告认为,其中66%(约200亿美元)可向私人资本开放,主要为收费公路、物流设备以及码头和场站。
就格鲁吉亚而言,赋能型投资清单总额约19亿美元,包括:
- 连接阿纳克利亚港的公路和铁路腹地通道(1.65亿美元);
- 扩建阿哈尔卡拉基轨距转换站(1.5亿美元);
- 进一步扩建巴库—第比利斯—卡尔斯铁路(3亿美元);
- 修建从阿哈尔卡拉基至土耳其边境的双轨距线路(5000万美元)。
报告列举了两个近期的私营项目,作为走廊所需节点的典型案例。其一是 Poti TransTerminal,这是一座紧邻波季港、占地9公顷、能力为80,000 TEU的内陆场站,由哈萨克斯坦国家铁路公司与 PTC Holding 组建的合资企业于2025年6月投入运营。其二是第比利斯无水港(Tbilisi Dry Port),于同月开通,由 AD Ports Group、Wilhelmsen 和 Inveco 投资建设,作为波季港和巴统港依托铁路的内陆延伸。
对投资者的意义
对于格鲁吉亚的实物资产投资者而言,有三点尤为值得关注。
- 当前的需求基础在于散货和区域贸易。这为直接连通铁路和港口的土地及场站提供了支撑——这类资产的货运量并不取决于走廊能否赢得难度更高的集装箱陆桥市场。
- 集装箱业务的增长空间真实存在,但取决于改革,用报告的话说,这些改革将在未来10至15年内逐步展开。如果改革取得成功,布局于波季、阿纳克利亚及内陆场站周边的资产将最为受益。
- 格鲁吉亚黑海门户的通过能力是近期瓶颈。波季周边以及未来阿纳克利亚港腹地紧邻港口、有铁路服务的土地,正处于报告所呼吁的扩能方向上。
报告对风险的阐述同样明确:
- 气候风险:格鲁吉亚境内的铁路区段,包括里奥尼河附近通往波季和巴统的路段,易受洪水和山体滑坡影响。
- 里海航运:里海长期存在船舶短缺问题,限制了内陆设施升级所能带来的全程效益。
- 制度因素:国有运营商的质量最终将决定基础设施能否转化为可靠的服务。
如需了解波季的铁路连通土地或场站资产,请通过 WhatsApp 或 info@assetports.com 联系 AssetPorts。
资料来源:Alam, Muneeza M., and Luis C. Blancas. 2026. Integration: World-Class Trade Logistics Along the Trans-Caspian Transport Corridor. Europe and Central Asia Studies. Washington, DC: World Bank. License: CC BY 3.0 IGO. 本文是对世界银行原创作品的摘要与改编;文中所表达的观点和意见完全由 AssetPorts 负责,未获世界银行认可。